Bất chấp những báo cáo gần đây về việc cắt giảm sản xuất iPhone 18 Pro do nhu cầu yếu, JP Morgan đã nâng mức giá mục tiêu cho cổ phiếu Apple (AAPL) thêm 20 đô la lên 360 đô la, đồng thời duy trì đánh giá Tăng Trọng Số (Overweight).
Theo Nikkei Asia, Apple đã yêu cầu các nhà cung cấp cắt giảm sản xuất linh kiện cho iPhone 18 Pro và iPhone 18 Pro Max, dẫn đến việc giá cổ phiếu Apple giảm nhẹ. Tuy nhiên, JP Morgan cho rằng việc cắt giảm này phù hợp với quy trình sản xuất thông thường của Apple và không nhất thiết phản ánh sự sụt giảm nhu cầu bất ngờ.
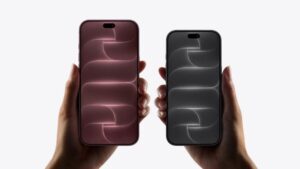
Ngân hàng đầu tư này cũng nhận định rằng việc ra mắt iPhone Duo theo lịch trình “chồng chéo” sẽ giúp bù đắp phần nào doanh số bán hàng bị ảnh hưởng bởi sự chậm trễ ra mắt của mẫu iPhone 18 thông thường.
Một báo cáo khác từ Trung Quốc cho thấy Apple đã tăng đơn đặt hàng iPhone Duo lên 30%, dự kiến sản xuất gần 10 triệu chiếc trong phần còn lại của năm 2026. JP Morgan dự đoán Apple sẽ bán được 8,5 triệu chiếc iPhone Duo trong quý tháng 12 và kỳ vọng doanh thu tổng thể của Apple sẽ tăng 2% bất chấp dự báo giảm 2% doanh thu từ iPhone.
Báo cáo của JP Morgan cũng lưu ý đến những thách thức tiềm ẩn từ các vấn đề về chuỗi cung ứng và áp lực kinh tế vĩ mô có thể ảnh hưởng đến sức mua của người tiêu dùng.
Thông tin này được đưa ra bởi JP Morgan, theo một ghi chú dành cho nhà đầu tư được chia sẻ với AppleInsider.